Domain jugendbuchportal.de kaufen?
Wir ziehen mit dem Projekt
jugendbuchportal.de um.
Sind Sie am Kauf der Domain
jugendbuchportal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jugendbuchportal.de kaufen?
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **
Ähnliche Suchbegriffe für Bilanzielle Abschreibungen
Top-Angebote
Produkte zum Begriff Bilanzielle Abschreibungen:
-
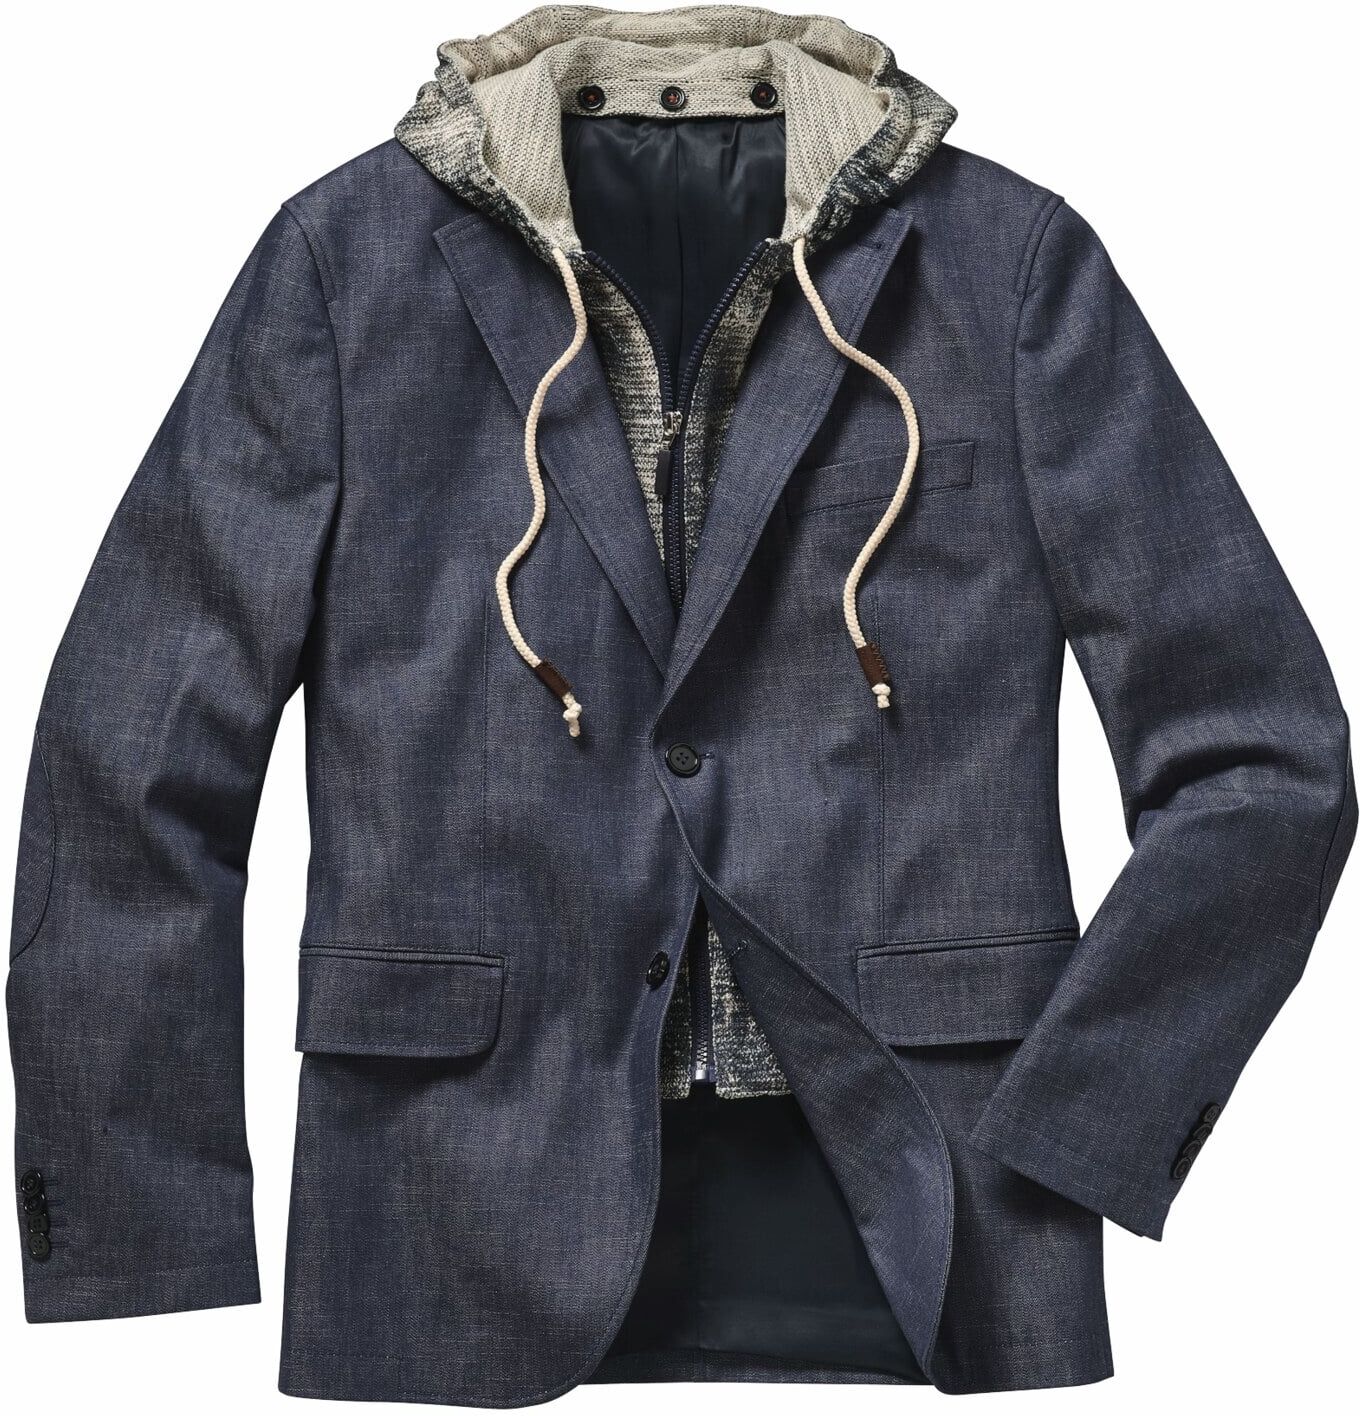
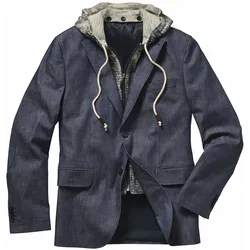
Mey & Edlich Autoren-Sakko Blau 98Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Seiler, Bernd W.: Dresdner Literatur-GeschichtenDresdner Literatur-Geschichten , Von Dichtern und Schriftstellern in Dresden wird nicht oft berichtet, Baukunst, Malerei und Musik interessieren mehr. Dabei hat sich durchaus auch literarisch Bemerkenswertes hier zugetragen. Friedrich Schiller hat in Dresden den Don Carlos geschrieben, musste aber auch auf eine Liebe verzichten, an der er noch lange hing. Kleist konnte sich mit einer Zeitschrift nicht halten, auf die er seine Zukunft gegründet hatte, und E.T.A. Hoffmann dachte sich die Abenteuer des Studenten Anselmus aus. Fontane aber zeugte hier ein Kind, dessen Mutter ihm zu einer Romanfigur wurde. Auch Gerhart Hauptmann war in Dresden, oft sogar, nachdem er die Frau hier geheiratet hatte, die seinen Aufstieg finanzierte, nur dass er sie dennoch verließ. Thomas Mann hingegen konnte einen Dresdner Mordfall nicht vergessen, weil ihm in München ein Dresdner Jüngling gefiel. Länger in Dresden gelebt haben Karl May, Erich Kästner und Victor Klemperer, doch gerade sie fühlten sich in der Stadt mehr bedrängt als bereichert. Allerdings wäre ihnen, was sie zu ertragen hatten, woanders ebenso beschieden gewesen. Alles dies sind Dresdner Literatur-Geschichten, wissenswert, aber auch unterhaltsam, und so sollten sie nicht vergessen werden. Wer über Dresdner Literatur-Geschichten schreibt, sollte die deutsche Literatur, aber auch Dresden kennen. Bernd W. Seiler, geboren 1939 in Ostpreußen, ist nach dem Krieg in Dresden aufgewachsen und hat 1958 dort Abitur gemacht. Danach hat er in Kiel, München und Hamburg Germanistik und Geschichte studiert, promoviert, sich habilitiert und bis 2005 an der Universität Bielefeld Literaturwissenschaft gelehrt. Zahlreiche Veröffentlichungen von Goethe über Kleist und Fontane bis hin zu Thomas Mann und Kafka weisen ihn als fundierten Literatur-Kenner aus. Mit 'Es begann in Lesmona' (1993) über eine Bremer Briefsammlung sowie den Bildbänden 'Fontanes Berlin' (2010) und 'Fontanes Sommerfrischen' (2018) ist er einem breiteren Publikum aber auch als Autor bekannt geworden. Inhaltsverzeichnis Als PDF herunterladen Leseprobe Als PDF herunterladen , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20230731, Produktform: Leinen, Autoren: Seiler, Bernd W., Seitenzahl/Blattzahl: 200, Abbildungen: 44 Schwarz-Weiß-Fotografien, Keyword: Dresden; Erich Kästner; Friedrich Schiller; Gerhart Hauptmann; Gottfried Körner; Heinrich von Kleist; Karl May; Theodor Fontane; Thomas Mann; Victor Klemperer, Fachschema: Zwanzigstes Jahrhundert~Sprachgeschichte~Sprachwissenschaft / Sprachgeschichte~Komparatistik~Literaturwissenschaft (vergleichende)~Sprachwissenschaft / Komparatistik~Vergleichende Literatur- u. Sprachwissenschaft, Fachkategorie: Sprachgeschichte: Nachschlagewerke~Literaturwissenschaft, allgemein~Vergleichende Literaturwissenschaft, Region: Deutschland, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Sozial- und Kulturgeschichte, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Sax Verlag, Verlag: Sax Verlag, Verlag: Rhling, Birgit, Länge: 209, Breite: 132, Höhe: 22, Gewicht: 336, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Literatur in WestfalenLiteratur in Westfalen , Literatur in Westfalen Beiträge zur Forschung 20 , Ausgleichsbehälter > Kühlung , Erscheinungsjahr: 202411, Titel der Reihe: Literatur in Westfalen#20#, Redaktion: Gödden, Walter~Maxwill, Arnold, Seitenzahl/Blattzahl: 316, Keyword: Bernd Begemann; Hans-Jürgen von der Wense; Peter Hille; Thomas Josef Wehlim, Fachschema: Linguistik~Sprachwissenschaft, Fachkategorie: Sprachwissenschaft, Linguistik, Imprint-Titels: Literatur in Westfalen, Warengruppe: HC/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 159, Höhe: 22, Gewicht: 552, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 25Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **

Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Bilanzielle Abschreibungen:
-
Autoren-Sakko - 110Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
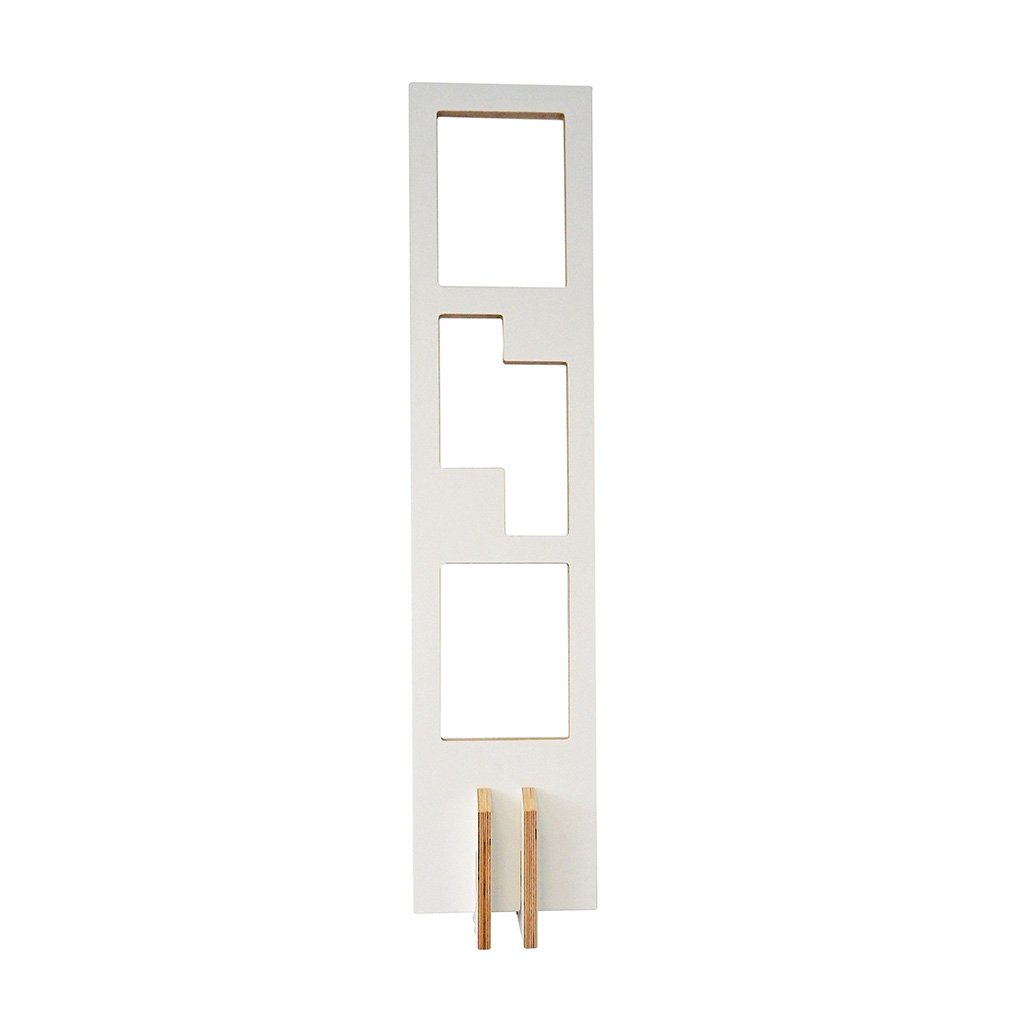
Tojo Lesestoff Bücherregal 6008Das Tojo Lesestoff Bücherregal ist ein zeitgenössisches, raffiniertes Regal von Designer Ulf Seydell, mit dem die Lieblingsbücher stets griffbereit sind. Zugleich ist das schmale Bücherregal ein ästhtischer Überraschungseffekt an jeder Wand. Dank des schlichten Designs eignet es sich nicht nur für das heimische Wohnzimmer, sondern auch für Arbeitsbereiche. Das Tojo Lesestoff Bücherregal besteht aus weiß beschichtetem MDF und integriert sich durch das minimalistische Äußere in jeden Einrichtungsstil. Die Aussparungen bieten Platz für allerlei Bücher. Der Sockel des Tojo Lesestoff Bücherregal wird an der Wand montiert, die schmale Platte einfach nur aufgesteckt und das Bücherregal kann sofort befüllt werden. Das Tojo Lesestoff Bücherregal ist durch seine clevere Konstruktion ein wahrer Blickfang - ganz gleich ob alleine oder gruppiert. Dank der schmalen Maße eignet es sich außerdem hervorr...134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mey & Edlich Autoren-Sakko Blau 98Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Seiler, Bernd W.: Dresdner Literatur-GeschichtenDresdner Literatur-Geschichten , Von Dichtern und Schriftstellern in Dresden wird nicht oft berichtet, Baukunst, Malerei und Musik interessieren mehr. Dabei hat sich durchaus auch literarisch Bemerkenswertes hier zugetragen. Friedrich Schiller hat in Dresden den Don Carlos geschrieben, musste aber auch auf eine Liebe verzichten, an der er noch lange hing. Kleist konnte sich mit einer Zeitschrift nicht halten, auf die er seine Zukunft gegründet hatte, und E.T.A. Hoffmann dachte sich die Abenteuer des Studenten Anselmus aus. Fontane aber zeugte hier ein Kind, dessen Mutter ihm zu einer Romanfigur wurde. Auch Gerhart Hauptmann war in Dresden, oft sogar, nachdem er die Frau hier geheiratet hatte, die seinen Aufstieg finanzierte, nur dass er sie dennoch verließ. Thomas Mann hingegen konnte einen Dresdner Mordfall nicht vergessen, weil ihm in München ein Dresdner Jüngling gefiel. Länger in Dresden gelebt haben Karl May, Erich Kästner und Victor Klemperer, doch gerade sie fühlten sich in der Stadt mehr bedrängt als bereichert. Allerdings wäre ihnen, was sie zu ertragen hatten, woanders ebenso beschieden gewesen. Alles dies sind Dresdner Literatur-Geschichten, wissenswert, aber auch unterhaltsam, und so sollten sie nicht vergessen werden. Wer über Dresdner Literatur-Geschichten schreibt, sollte die deutsche Literatur, aber auch Dresden kennen. Bernd W. Seiler, geboren 1939 in Ostpreußen, ist nach dem Krieg in Dresden aufgewachsen und hat 1958 dort Abitur gemacht. Danach hat er in Kiel, München und Hamburg Germanistik und Geschichte studiert, promoviert, sich habilitiert und bis 2005 an der Universität Bielefeld Literaturwissenschaft gelehrt. Zahlreiche Veröffentlichungen von Goethe über Kleist und Fontane bis hin zu Thomas Mann und Kafka weisen ihn als fundierten Literatur-Kenner aus. Mit 'Es begann in Lesmona' (1993) über eine Bremer Briefsammlung sowie den Bildbänden 'Fontanes Berlin' (2010) und 'Fontanes Sommerfrischen' (2018) ist er einem breiteren Publikum aber auch als Autor bekannt geworden. Inhaltsverzeichnis Als PDF herunterladen Leseprobe Als PDF herunterladen , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20230731, Produktform: Leinen, Autoren: Seiler, Bernd W., Seitenzahl/Blattzahl: 200, Abbildungen: 44 Schwarz-Weiß-Fotografien, Keyword: Dresden; Erich Kästner; Friedrich Schiller; Gerhart Hauptmann; Gottfried Körner; Heinrich von Kleist; Karl May; Theodor Fontane; Thomas Mann; Victor Klemperer, Fachschema: Zwanzigstes Jahrhundert~Sprachgeschichte~Sprachwissenschaft / Sprachgeschichte~Komparatistik~Literaturwissenschaft (vergleichende)~Sprachwissenschaft / Komparatistik~Vergleichende Literatur- u. Sprachwissenschaft, Fachkategorie: Sprachgeschichte: Nachschlagewerke~Literaturwissenschaft, allgemein~Vergleichende Literaturwissenschaft, Region: Deutschland, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Sozial- und Kulturgeschichte, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Sax Verlag, Verlag: Sax Verlag, Verlag: Rhling, Birgit, Länge: 209, Breite: 132, Höhe: 22, Gewicht: 336, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
-
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **
-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Ähnliche Suchbegriffe für Bilanzielle Abschreibungen
-
Literatur in WestfalenLiteratur in Westfalen , Literatur in Westfalen Beiträge zur Forschung 20 , Ausgleichsbehälter > Kühlung , Erscheinungsjahr: 202411, Titel der Reihe: Literatur in Westfalen#20#, Redaktion: Gödden, Walter~Maxwill, Arnold, Seitenzahl/Blattzahl: 316, Keyword: Bernd Begemann; Hans-Jürgen von der Wense; Peter Hille; Thomas Josef Wehlim, Fachschema: Linguistik~Sprachwissenschaft, Fachkategorie: Sprachwissenschaft, Linguistik, Imprint-Titels: Literatur in Westfalen, Warengruppe: HC/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 159, Höhe: 22, Gewicht: 552, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 25Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 48Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 52Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.